Exemple de soldes intermédiaires de gestion
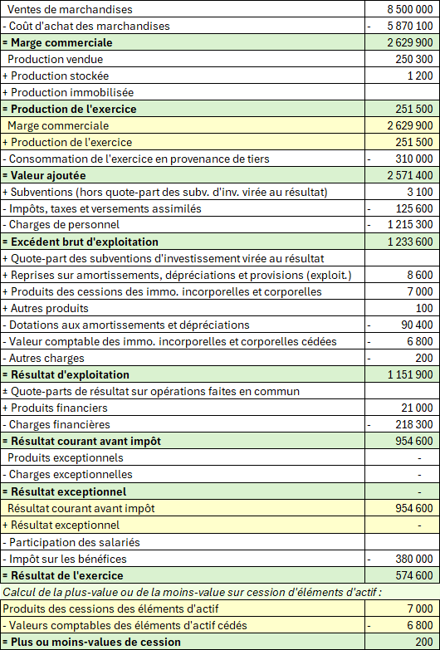
Un exemple de calcul des soldes intermédiaires de gestion (SIG) à partir d’un compte de résultat obtenu sur une liasse fiscale. Le plan comptable 2025 n'a pas normalisé le niveau de détail des soldes. Par conséquent, le tableau présenté en bas de page est purement indicatif.
Compte de résultat


SIG
Présentation en liste :
Explications
Pour la plupart, les chiffres sont simplement reproduits. Il n’est donc pas nécessaire d’être trop lourd dans les explications ! Ceux qui ont été calculés sont les suivants :
Coût d’achat des marchandises vendues : cases FS + FT.
Charges de personnel : FY + FZ.
Quant aux soldes, ils sont introduits de façon succincte en page SIG. Vous aurez une présentation détaillée dans les pages valeur ajoutée et excédent brut d’exploitation de ces deux soldes.
Notez que dans cet exemple, il nous manque des éléments pour calculer la capacité d’autofinancement.